МАКРО: Обзор данных за Октябрь 2025
Несмотря на политические баталии и периодические правительственные «шатдауны», экономика США демонстрирует неожиданную устойчивость.
Индекс S&P500 показывает сильную доходность с начала года (около 17%), однако оценки крупнейших компаний («Magnificent 7») остаются высокими, что делает рынок чувствительным к политике и отчётности компаний.
Итак, давайте рассмотрим ситуацию в экономике США по состоянию на конец октября 2025 года.
📌 Ключевые индикаторы
Рост ВВП
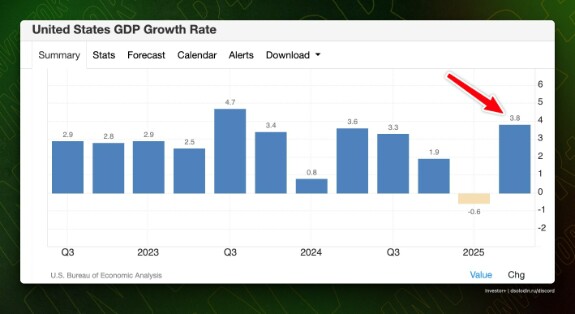
Реальный ВВП снизился на −0,6 % (в годовом выражении) в I квартале 2025 года, но вырос на +3,8% во II квартале за счёт уменьшения импорта и устойчивых потребительских расходов.
Deloitte прогнозирует замедление роста ВВП с 1,8% в 2025 г. до 1,4% в 2026 г. и ускорение выше 2% к 2027.
Модель GDPNow Атлантского ФРБ прогнозирует рост около 3,9% в III квартале (оценка на 27 октября 2025 г.)

Инфляция
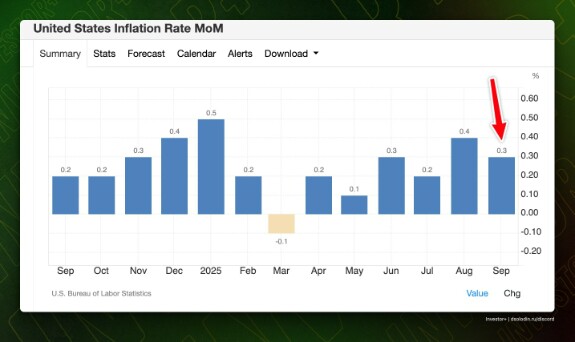
Индекс потребительских цен (CPI) в сентябре 2025 года вырос на 0,3% в месячном выражении и 3,0% в годовом. Главный вклад внесли цены на бензин (+4,1% за месяц), в то время как базовая инфляция (без учёта еды и энергии) замедлилась до 0,2%.
Процентные ставки
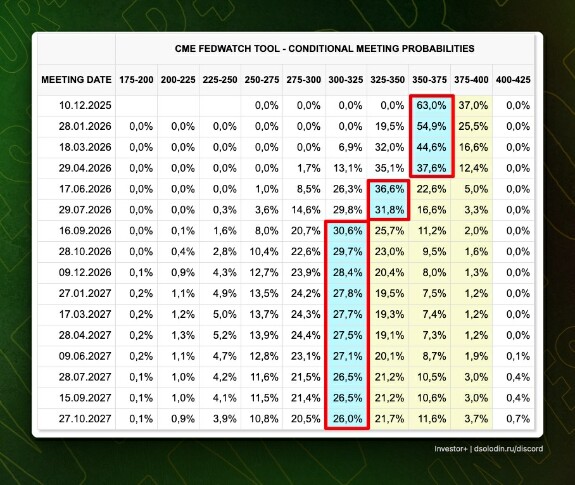
29 октября 2025 г. ФРС снизила целевую ставку на 25 б.п., установив диапазон 3,75–4,00%. Руководители не уверены в дальнейших снижениях и подчёркивают зависимость от новых данных. Рынок уже не уверен тоже в агрессивном снижении ставки:
Рынок труда
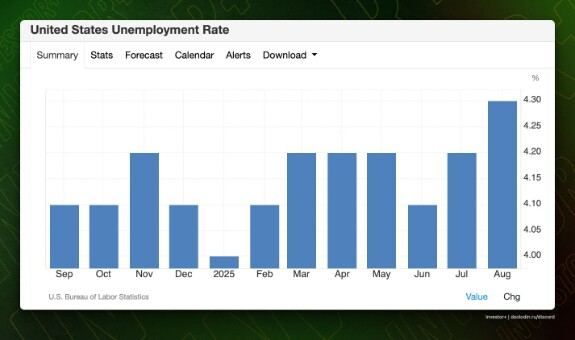
Из‑за шатдауна официальная статистика отсутствует; модель Чикагского ФРБ оценила уровень безработицы в октябре 2025 года примерно в 4,3% (тот же уровень был в августе). Заявки на пособие по безработице слегка снизились, но остаются выше уровней 2024 года.
Потребительские расходы и инвестиции бизнеса
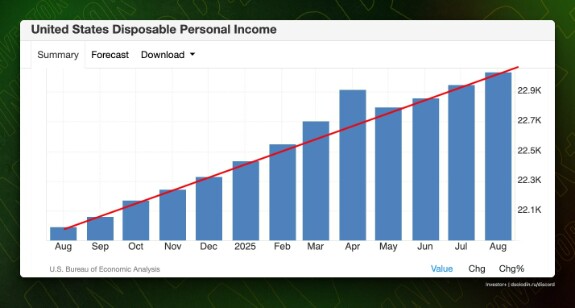
В реальном выражении потребительские расходы оставались сильными во II квартале, но замедляются к III кварталу.
Инвестиции бизнеса поддерживаются расходами на искусственный интеллект и автоматизацию.
Финансовые рынки
Совокупная доходность S&P500 с начала года (на 30 октября 2025 г.) составляет 17,20 % (ценовая доходность – 15,99 %). Рост обеспечен, прежде всего, гигантами высоких технологий, но волатильность повышается из‑за неопределённости в политике и смешанных макро‑сигналов.
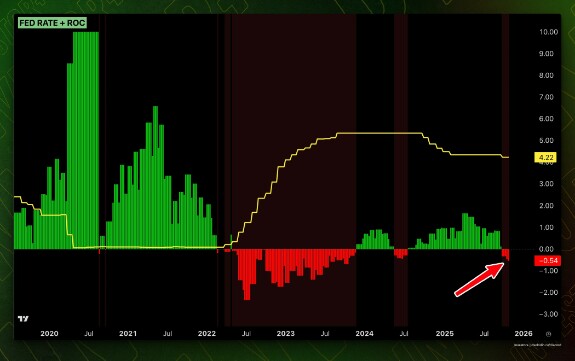
Из-за шатдауна правительства США наблюдаются "трения" в ликвидности, которые пока не приводят к кризису, но очевидно способствует появлению волатильности на рынках:

📌 Сценарии развития
Давайте поразмышляем - какие основные макроэкономические сценарии могут ожидать нас в среднесрочной перспективе?
🟡 Базовый сценарий (мягкая посадка)
Экономика плавно замедляется, но остаётся в зоне роста. Инфляция постепенно приближается к цели ФРС (2%) к середине 2026 года, что позволит регулятору снизить ставки ещё на пару шагов. Потребительский сектор устойчив (особенно услуги), инвестиции бизнеса в ИИ поддерживают активность, безработица стабилизируется возле 4-4,5%.
Идеи по акциям:
- Качественные крупные компании, связанные с экосистемой искусственного интеллекта (разработчики чипов, облачные сервисы).
- Здравоохранение и уже доходные биотехнологии, выигрывающие от демографических трендов.
- Инфраструктурные и промышленные компании, связанные с государственными расходами (чистая энергетика, модернизация сетей и т.д.).
🟢 Позитивный сценарий (ускорение роста)
Инфляция быстро возвращается к цели ФРС, благодаря чему в 2026 году происходит несколько снижений ставок. Торговые напряжённости ослабевают, ИИ приносит скачок производительности, правительство стимулирует инфраструктурные проекты. Безработица снижается ниже 4%, прибыль компаний растёт выше ожиданий.
Рыночные последствия:
- Индекс S&P 500 обновляет максимумы; циклические и малокапитализированные компании опережают рынок.
- Доходности облигаций падают; длинные казначейские бумаги дорожают. Спреды по кредитам сужаются.
- Товары (медь, нефть) растут из‑за ожиданий высокого спроса.
Идеи по акциям:
- Циклические сектора: промышленность, полупроводники, туризм и потребительский сектор (например, спортивная одежда).
- Зелёная энергетика и цепочка поставок для EV: производители батарей, литиевые компании, разработчики возобновляемых проектов.
- Финансовый сектор (банки и брокеры), выигрывающий от более крутого наклона кривой доходности.
🔴 Негативный сценарий (стагфляция / шок политики)
Тарифная инфляция сохраняется, шатдаун правительства затягивается, снижая доверие потребителей. ФРС зажата между высокой инфляцией (>3%) и ростом безработицы (>5%) = возникает стагфляция.
Ошибки политики (например, усиление тарифов) толкают экономику в рецессию.
Рыночные последствия:
- Рынок акций резко корректируется; переоценённые акции роста падают сильнее.
- Кривая доходности становится крутой, поскольку долгосрочные инфляционные ожидания растут.
- Преуспевают «тихие гавани» (золото, краткосрочные казначейские бумаги); спреды по корпоративным облигациям расширяются.
Идеи по акциям:
- Защитные сектора: коммунальные услуги, товары первой необходимости, поставщики медицинских услуг.
- ETF «дивидендных аристократов», обеспечивающие стабильный денежный поток.
- Можно рассмотреть защищённые от инфляции облигации (TIPS) и золоторудные компании как хедж.
*Не является инвест-рекомендацией
макро

Soft Way
отличный пост - благодарю!
я гадать не буду как там будет и выбираю отдельные акции , которые и фундаментально неплохо смотрятся и технически в тренде.
Nov 08 2025 00:37