
Лучшие страховые компании России 2026 по надежности и выплатам
Выбор
страховой компании в 2026 году стоит
начинать не с цены полиса, а с оценки
надежности страховщика, качества
урегулирования убытков, прозрачности
условий договора и доступности сервиса.
Особенно это важно для крупных видов
страхования: каско, ДМС, страхования
недвижимости, имущества бизнеса,
ответственности и корпоративных
программ.
страховой компании в 2026 году стоит
начинать не с цены полиса, а с оценки
надежности страховщика, качества
урегулирования убытков, прозрачности
условий договора и доступности сервиса.
Особенно это важно для крупных видов
страхования: каско, ДМС, страхования
недвижимости, имущества бизнеса,
ответственности и корпоративных
программ.
Ниже
— профессиональный обзор критериев
выбора и сравнительная таблица крупных
страховых компаний России, которые
традиционно относятся к заметным
участникам рынка. Материал не содержит
выдуманных показателей выплат, премий
или рейтинговых баллов: актуальные
числовые данные необходимо проверять
в официальных источниках на дату
заключения договора.
— профессиональный обзор критериев
выбора и сравнительная таблица крупных
страховых компаний России, которые
традиционно относятся к заметным
участникам рынка. Материал не содержит
выдуманных показателей выплат, премий
или рейтинговых баллов: актуальные
числовые данные необходимо проверять
в официальных источниках на дату
заключения договора.
Как
оценивать надежность страховой компании
в 2026 году
оценивать надежность страховой компании
в 2026 году
Надежность
страховщика нельзя определить только
по известности бренда или размеру
рекламного бюджета. Для объективной
оценки стоит учитывать несколько групп
факторов.
страховщика нельзя определить только
по известности бренда или размеру
рекламного бюджета. Для объективной
оценки стоит учитывать несколько групп
факторов.
Кредитный
рейтинг
рейтинг
Кредитный
рейтинг показывает мнение рейтингового
агентства о финансовой устойчивости
компании и ее способности выполнять
обязательства. В России важно
ориентироваться на рейтинги аккредитованных
агентств, прежде всего:
рейтинг показывает мнение рейтингового
агентства о финансовой устойчивости
компании и ее способности выполнять
обязательства. В России важно
ориентироваться на рейтинги аккредитованных
агентств, прежде всего:
- «Эксперт РА»;
- НКР;
- АКРА;
- НРА — при наличии актуальной оценки.
Перед
покупкой полиса нужно проверять не
только наличие рейтинга, но и дату его
присвоения или подтверждения, прогноз
по рейтингу и действующий статус.
покупкой полиса нужно проверять не
только наличие рейтинга, но и дату его
присвоения или подтверждения, прогноз
по рейтингу и действующий статус.
Лицензия
Банка России
Банка России
Страховая
компания должна иметь действующую
лицензию Банка России на соответствующий
вид страхования. Это базовый критерий
допуска к рынку.
компания должна иметь действующую
лицензию Банка России на соответствующий
вид страхования. Это базовый критерий
допуска к рынку.
Проверить
лицензию можно на сайте Банка России в
реестре субъектов страхового дела. Если
лицензия ограничена, приостановлена
или отозвана, заключать новый договор
с такой компанией рискованно или
невозможно.
лицензию можно на сайте Банка России в
реестре субъектов страхового дела. Если
лицензия ограничена, приостановлена
или отозвана, заключать новый договор
с такой компанией рискованно или
невозможно.
Финансовая
устойчивость и масштаб бизнеса
устойчивость и масштаб бизнеса
Косвенно
о надежности говорят:
о надежности говорят:
- длительность работы на рынке;
- диверсификация страхового портфеля;
- участие в крупных корпоративных программах;
- наличие перестраховочной защиты;
- развитая филиальная сеть;
- публичная отчетность;
- отсутствие признаков массовых проблем с выплатами.
При
этом крупный размер компании сам по
себе не гарантирует идеального сервиса,
но снижает риск выбора случайного или
недостаточно устойчивого страховщика.
этом крупный размер компании сам по
себе не гарантирует идеального сервиса,
но снижает риск выбора случайного или
недостаточно устойчивого страховщика.
Качество
выплат и урегулирования убытков
выплат и урегулирования убытков
Для
клиента важна не только вероятность
выплаты, но и то, насколько быстро и
понятно проходит урегулирование.
клиента важна не только вероятность
выплаты, но и то, насколько быстро и
понятно проходит урегулирование.
Оценивать
стоит:
стоит:
- удобство подачи заявления о страховом случае;
- возможность онлайн-урегулирования;
- сроки рассмотрения документов;
- прозрачность требований к документам;
- наличие партнерских СТО по каско и ОСАГО;
- качество медицинских партнеров по ДМС;
- количество обоснованных жалоб;
- судебную практику по спорным выплатам.
Важно:
высокий объем выплат не всегда означает
лучшую компанию. Он может быть связан
с большим портфелем договоров. Поэтому
корректнее смотреть не отдельную цифру
выплат, а совокупность показателей:
рейтинги, жалобы, сервис, судебные споры,
условия договора.
высокий объем выплат не всегда означает
лучшую компанию. Он может быть связан
с большим портфелем договоров. Поэтому
корректнее смотреть не отдельную цифру
выплат, а совокупность показателей:
рейтинги, жалобы, сервис, судебные споры,
условия договора.
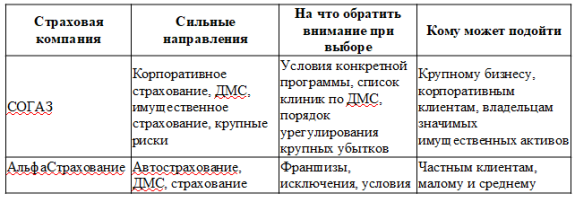
Таблица-сравнение
страховых компаний России
страховых компаний России
В
таблицу включены известные крупные
страховщики, которые представлены на
российском рынке и предлагают массовые
или корпоративные страховые продукты.
Таблица не является официальным рейтингом
и не заменяет проверку актуальных данных
по лицензии, рейтингу и условиям
конкретного продукта.
таблицу включены известные крупные
страховщики, которые представлены на
российском рынке и предлагают массовые
или корпоративные страховые продукты.
Таблица не является официальным рейтингом
и не заменяет проверку актуальных данных
по лицензии, рейтингу и условиям
конкретного продукта.
Как
выбрать лучшую страховую компанию по
надежности
выбрать лучшую страховую компанию по
надежности
Чтобы
выбрать страховщика, рекомендуется
использовать не один критерий, а
комплексную проверку. Даже у надежной
компании условия разных продуктов могут
существенно отличаться.
выбрать страховщика, рекомендуется
использовать не один критерий, а
комплексную проверку. Даже у надежной
компании условия разных продуктов могут
существенно отличаться.
1.
Проверьте лицензию
Проверьте лицензию
Первый
шаг — проверить компанию в реестре
Банка России. Нужно убедиться, что
страховщик имеет право заключать
договоры по нужному виду страхования.
шаг — проверить компанию в реестре
Банка России. Нужно убедиться, что
страховщик имеет право заключать
договоры по нужному виду страхования.
Особенно
это важно при покупке полиса у агента,
брокера, на маркетплейсе или через
сторонний сайт.
это важно при покупке полиса у агента,
брокера, на маркетплейсе или через
сторонний сайт.
2.
Проверьте актуальный рейтинг
Проверьте актуальный рейтинг
Если
у компании есть высокий рейтинг
надежности, это положительный фактор.
Но важно смотреть актуальность рейтинга
и прогноз.
у компании есть высокий рейтинг
надежности, это положительный фактор.
Но важно смотреть актуальность рейтинга
и прогноз.
Не
стоит опираться на старые публикации,
рекламные материалы или неофициальные
подборки. Лучше сверять данные на сайте
рейтингового агентства.
стоит опираться на старые публикации,
рекламные материалы или неофициальные
подборки. Лучше сверять данные на сайте
рейтингового агентства.
3.
Изучите условия договора
Изучите условия договора
Даже
сильная страховая компания может
предложить продукт с большим количеством
ограничений. Перед оплатой нужно
внимательно изучить:
сильная страховая компания может
предложить продукт с большим количеством
ограничений. Перед оплатой нужно
внимательно изучить:
- страховую сумму;
- перечень рисков;
- исключения;
- франшизу;
- лимиты по отдельным событиям;
- порядок уведомления о страховом случае;
- список необходимых документов;
- основания для отказа в выплате;
- территорию действия полиса;
- срок действия договора.
4.
Оцените качество урегулирования
Оцените качество урегулирования
Для
автострахования важно проверить
партнерские СТО, сроки направления на
ремонт и условия замены деталей. Для
ДМС — список клиник, порядок записи к
врачу и исключения по заболеваниям. Для
имущественного страхования — порядок
осмотра, требования к документам и сроки
выплаты.
автострахования важно проверить
партнерские СТО, сроки направления на
ремонт и условия замены деталей. Для
ДМС — список клиник, порядок записи к
врачу и исключения по заболеваниям. Для
имущественного страхования — порядок
осмотра, требования к документам и сроки
выплаты.
Хороший
страховщик — это не только тот, кто
продает полис, но и тот, кто понятно и
корректно сопровождает клиента при
убытке.
страховщик — это не только тот, кто
продает полис, но и тот, кто понятно и
корректно сопровождает клиента при
убытке.
5.
Сравните не только цену, но и наполнение
полиса
Сравните не только цену, но и наполнение
полиса
Самый
дешевый полис может оказаться менее
выгодным, если в нем:
дешевый полис может оказаться менее
выгодным, если в нем:
- высокая франшиза;
- узкий перечень рисков;
- низкие лимиты;
- много исключений;
- сложный порядок подтверждения убытка;
- ограниченный список партнеров;
- нет нужных дополнительных опций.
Сравнивать
нужно полисы с одинаковым или максимально
близким набором условий.
нужно полисы с одинаковым или максимально
близким набором условий.
Лучшие
страховые компании по видам страхования
страховые компании по видам страхования
Универсальной
«лучшей» страховой компании для всех
клиентов не существует. Оптимальный
выбор зависит от вида страхования и
конкретной задачи.
«лучшей» страховой компании для всех
клиентов не существует. Оптимальный
выбор зависит от вида страхования и
конкретной задачи.
Для
ОСАГО
ОСАГО
При
выборе страховщика по ОСАГО важны
доступность оформления, корректность
расчета КБМ, удобство урегулирования
и наличие офисов или цифровых каналов
в регионе. Так как правила ОСАГО
регулируются законом, различия между
компаниями чаще проявляются в сервисе
и качестве сопровождения.
выборе страховщика по ОСАГО важны
доступность оформления, корректность
расчета КБМ, удобство урегулирования
и наличие офисов или цифровых каналов
в регионе. Так как правила ОСАГО
регулируются законом, различия между
компаниями чаще проявляются в сервисе
и качестве сопровождения.
Для
каско
каско
В
каско особенно важны условия ремонта,
список СТО, возможность ремонта у
официального дилера, размер франшизы,
покрытие угона, тотальной гибели,
повреждений стекол, эвакуации и
дополнительных расходов.
каско особенно важны условия ремонта,
список СТО, возможность ремонта у
официального дилера, размер франшизы,
покрытие угона, тотальной гибели,
повреждений стекол, эвакуации и
дополнительных расходов.
Нужно
внимательно проверять, как договор
определяет страховой случай и какие
действия клиента обязательны после ДТП
или повреждения автомобиля.
внимательно проверять, как договор
определяет страховой случай и какие
действия клиента обязательны после ДТП
или повреждения автомобиля.
Для
ДМС
ДМС
В
ДМС ключевое значение имеет не только
страховая компания, но и медицинская
сеть. Перед покупкой или подключением
сотрудников нужно изучить список клиник,
доступность специалистов, лимиты,
стоматологию, госпитализацию, телемедицину
и исключения.
ДМС ключевое значение имеет не только
страховая компания, но и медицинская
сеть. Перед покупкой или подключением
сотрудников нужно изучить список клиник,
доступность специалистов, лимиты,
стоматологию, госпитализацию, телемедицину
и исключения.
Для
страхования недвижимости
страхования недвижимости
Для
квартиры, дома или коммерческого объекта
важно проверить, что именно застраховано:
конструктив, отделка, инженерные системы,
движимое имущество, гражданская
ответственность перед соседями или
третьими лицами.
квартиры, дома или коммерческого объекта
важно проверить, что именно застраховано:
конструктив, отделка, инженерные системы,
движимое имущество, гражданская
ответственность перед соседями или
третьими лицами.
Для
коммерческой недвижимости стоит отдельно
рассматривать страхование перерыва в
деятельности или потери арендного
дохода.
коммерческой недвижимости стоит отдельно
рассматривать страхование перерыва в
деятельности или потери арендного
дохода.
Для
страхования бизнеса
страхования бизнеса
Бизнесу
важно выбирать страховщика с опытом
работы с корпоративными рисками. Помимо
имущества, могут понадобиться страхование
ответственности, грузов, оборудования,
строительно-монтажных рисков, финансовых
рисков, ДМС для сотрудников и специальные
отраслевые программы.
важно выбирать страховщика с опытом
работы с корпоративными рисками. Помимо
имущества, могут понадобиться страхование
ответственности, грузов, оборудования,
строительно-монтажных рисков, финансовых
рисков, ДМС для сотрудников и специальные
отраслевые программы.
На
какие официальные источники смотреть
какие официальные источники смотреть
Чтобы
не опираться на устаревшие или рекламные
данные, перед заключением договора
стоит проверить информацию в официальных
источниках:
не опираться на устаревшие или рекламные
данные, перед заключением договора
стоит проверить информацию в официальных
источниках:
Что
проверить
проверить
Где
смотреть
смотреть
Лицензия
страховщика
страховщика
Реестр
субъектов страхового дела Банка
России
субъектов страхового дела Банка
России
Финансовые
показатели и отчетность
показатели и отчетность
Банк
России, раскрытие информации страховщика
России, раскрытие информации страховщика
Рейтинг
надежности
надежности
Сайты
аккредитованных рейтинговых агентств
аккредитованных рейтинговых агентств
Жалобы
и надзорная информация
и надзорная информация
Банк
России, финансовый уполномоченный,
судебные базы
России, финансовый уполномоченный,
судебные базы
Условия
продукта
продукта
Правила
страхования и договор на сайте компании
страхования и договор на сайте компании
Партнерские
клиники или СТО
клиники или СТО
Официальный
сайт страховщика или приложение
сайт страховщика или приложение
Актуальные
тарифы
тарифы
Расчет
у страховщика, агента, брокера или на
маркетплейсе
у страховщика, агента, брокера или на
маркетплейсе
Как
не ошибиться при выборе страховщика
не ошибиться при выборе страховщика
Основная
ошибка — выбирать компанию только по
цене. В страховании цена важна, но она
должна оцениваться вместе с надежностью,
условиями покрытия и качеством
урегулирования.
ошибка — выбирать компанию только по
цене. В страховании цена важна, но она
должна оцениваться вместе с надежностью,
условиями покрытия и качеством
урегулирования.
Перед
покупкой полиса желательно ответить
на несколько вопросов:
покупкой полиса желательно ответить
на несколько вопросов:
- Есть ли у компании действующая лицензия?
- Есть ли актуальный рейтинг надежности?
- Подходит ли конкретный продукт под вашу ситуацию?
- Понятны ли исключения и основания для отказа?
- Устраивает ли размер франшизы?
- Достаточны ли лимиты выплат?
- Есть ли удобный способ заявить страховой случай?
- Работает ли компания нормально в вашем регионе?
- Есть ли отзывы именно по нужному виду страхования?
- Не навязаны ли ненужные дополнительные услуги?
Почему
нельзя ориентироваться только на
«процент выплат»
нельзя ориентироваться только на
«процент выплат»
Показатель
выплат часто используют в рекламных и
сравнительных материалах, но без
контекста он может вводить в заблуждение.
выплат часто используют в рекламных и
сравнительных материалах, но без
контекста он может вводить в заблуждение.
Например,
высокий объем выплат может означать
большой страховой портфель, а не
обязательно лучшую клиентскую практику.
Низкий объем выплат может быть связан
с меньшим количеством договоров,
спецификой продукта или меньшим числом
убытков.
высокий объем выплат может означать
большой страховой портфель, а не
обязательно лучшую клиентскую практику.
Низкий объем выплат может быть связан
с меньшим количеством договоров,
спецификой продукта или меньшим числом
убытков.
Для
оценки качества выплат полезнее
анализировать:
оценки качества выплат полезнее
анализировать:
- наличие жалоб;
- сроки урегулирования;
- судебные споры;
- прозрачность правил страхования;
- долю отказов, если она раскрывается в официальных источниках;
- отзывы клиентов по конкретному продукту и региону;
- практику работы с типовыми страховыми случаями.
Итоговый
подход к выбору в 2026 году
подход к выбору в 2026 году
В
2026 году лучшими для клиента можно считать
не просто самые известные страховые
компании, а тех страховщиков, которые
одновременно соответствуют нескольким
критериям:
2026 году лучшими для клиента можно считать
не просто самые известные страховые
компании, а тех страховщиков, которые
одновременно соответствуют нескольким
критериям:
- имеют действующую лицензию;
- обладают подтвержденной финансовой устойчивостью;
- предлагают понятные условия договора;
- имеют релевантный опыт по нужному виду страхования;
- обеспечивают удобное урегулирование убытков;
- работают в нужном регионе;
- предоставляют полис с достаточными лимитами и приемлемыми исключениями.
FAQ
Какая
страховая компания самая надежная в
России в 2026 году?
страховая компания самая надежная в
России в 2026 году?
Единой
универсальной компании, которая была
бы лучшей для всех видов страхования и
всех клиентов, нет. Надежность нужно
оценивать по лицензии, актуальному
рейтингу, финансовой устойчивости,
условиям продукта и качеству урегулирования.
универсальной компании, которая была
бы лучшей для всех видов страхования и
всех клиентов, нет. Надежность нужно
оценивать по лицензии, актуальному
рейтингу, финансовой устойчивости,
условиям продукта и качеству урегулирования.
Можно
ли доверять рейтингам страховых компаний
в интернете?
ли доверять рейтингам страховых компаний
в интернете?
Можно
использовать их как ориентир, но не как
единственный источник. Важно проверять,
на чем основан рейтинг: официальных
данных, рейтингах агентств, клиентских
отзывах или рекламном размещении.
использовать их как ориентир, но не как
единственный источник. Важно проверять,
на чем основан рейтинг: официальных
данных, рейтингах агентств, клиентских
отзывах или рекламном размещении.
Что
важнее: надежность или цена полиса?
важнее: надежность или цена полиса?
Для
существенных рисков надежность и условия
договора важнее минимальной цены.
Дешевый полис может иметь узкое покрытие,
высокую франшизу или большое количество
исключений.
существенных рисков надежность и условия
договора важнее минимальной цены.
Дешевый полис может иметь узкое покрытие,
высокую франшизу или большое количество
исключений.
Где
проверить лицензию страховой компании?
проверить лицензию страховой компании?
Лицензию
можно проверить в реестре субъектов
страхового дела на сайте Банка России.
Это обязательный шаг перед покупкой
полиса, особенно если договор заключается
онлайн или через посредника.
можно проверить в реестре субъектов
страхового дела на сайте Банка России.
Это обязательный шаг перед покупкой
полиса, особенно если договор заключается
онлайн или через посредника.
Как
проверить выплаты страховой компании?
проверить выплаты страховой компании?
Следует
смотреть официальную отчетность,
информацию Банка России, данные
финансового уполномоченного, судебную
практику и отзывы клиентов по конкретному
виду страхования. Отдельные цифры выплат
без контекста не дают полной картины.
смотреть официальную отчетность,
информацию Банка России, данные
финансового уполномоченного, судебную
практику и отзывы клиентов по конкретному
виду страхования. Отдельные цифры выплат
без контекста не дают полной картины.
Какая
страховая лучше для каско?
страховая лучше для каско?
Для
каско важно сравнивать не только
компанию, но и условия конкретной
программы: ремонт у дилера или на
партнерской СТО, франшиза, покрытие
угона и тотальной гибели, исключения,
сроки урегулирования и правила обращения
при страховом случае.
каско важно сравнивать не только
компанию, но и условия конкретной
программы: ремонт у дилера или на
партнерской СТО, франшиза, покрытие
угона и тотальной гибели, исключения,
сроки урегулирования и правила обращения
при страховом случае.
Какая
страховая лучше для ДМС?
страховая лучше для ДМС?
Для
ДМС ключевой критерий — качество
медицинской сети и условия программы.
Нужно проверить список клиник, доступность
врачей, лимиты, стоматологию, госпитализацию,
телемедицину и исключения.
ДМС ключевой критерий — качество
медицинской сети и условия программы.
Нужно проверить список клиник, доступность
врачей, лимиты, стоматологию, госпитализацию,
телемедицину и исключения.
Как
выбрать страховую для бизнеса?
выбрать страховую для бизнеса?
Бизнесу
стоит выбирать страховщика с опытом
работы с корпоративными рисками,
возможностью индивидуального
андеррайтинга, понятным порядком
урегулирования крупных убытков и
достаточной перестраховочной защитой.
стоит выбирать страховщика с опытом
работы с корпоративными рисками,
возможностью индивидуального
андеррайтинга, понятным порядком
урегулирования крупных убытков и
достаточной перестраховочной защитой.
Вывод
Лучшие
страховые компании России в 2026 году по
надежности и выплатам — это компании
с действующей лицензией, подтвержденной
финансовой устойчивостью, понятными
правилами страхования и устойчивой
практикой урегулирования убытков. При
выборе стоит сравнивать не только бренд
и стоимость полиса, но и рейтинг, условия
договора, исключения, франшизы, лимиты,
сервис и качество выплат по конкретному
виду страхования.
страховые компании России в 2026 году по
надежности и выплатам — это компании
с действующей лицензией, подтвержденной
финансовой устойчивостью, понятными
правилами страхования и устойчивой
практикой урегулирования убытков. При
выборе стоит сравнивать не только бренд
и стоимость полиса, но и рейтинг, условия
договора, исключения, франшизы, лимиты,
сервис и качество выплат по конкретному
виду страхования.
Для
частного клиента оптимальный страховщик
будет зависеть от продукта: ОСАГО, каско,
ДМС, недвижимость или путешествия. Для
бизнеса — от отрасли, стоимости активов,
требований контрагентов и характера
рисков. Поэтому лучший подход в 2026 году
— проверять официальные данные и
выбирать не просто известную компанию,
а надежного страховщика с подходящими
условиями именно под вашу задачу.
частного клиента оптимальный страховщик
будет зависеть от продукта: ОСАГО, каско,
ДМС, недвижимость или путешествия. Для
бизнеса — от отрасли, стоимости активов,
требований контрагентов и характера
рисков. Поэтому лучший подход в 2026 году
— проверять официальные данные и
выбирать не просто известную компанию,
а надежного страховщика с подходящими
условиями именно под вашу задачу.
Источник einsur.ru