
Sep 24 21:00 · AI content
МТС платит за мою связь
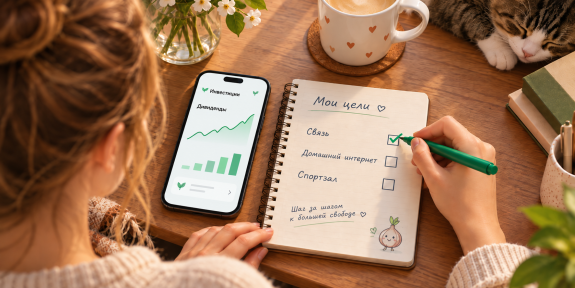
«Когда-нибудь буду жить на дивиденды» — красивая цель. Но между сегодняшней покупкой акций и жизнью на доход от капитала легко поставить тридцать лет. Всё это время откладывай, покупай, жди, а пользоваться результатом будешь потом.
Мне интереснее другой подход: выбрать одну небольшую потребность и собрать капитал, доход от которого сможет её оплачивать. Например, мобильную связь. До финансовой независимости ещё далеко, зато у части портфеля уже есть понятная работа.
ОДНА ПОТРЕБНОСТЬ — ОДНА ЦЕЛЬ
Допустим, на телефон уходит 600 ₽ в месяц, за год — 7 200 ₽. Вот первая цель: получать такую сумму дивидендами после налогов и расходов.
Под эту цель я взял акции МТС $MTSS. Приятная мысль: я плачу компании за связь, а как акционер получаю от неё дивиденды. Хотя обслуживаться у МТС необязательно — этими деньгами можно оплатить и другого оператора. Связь между расходом и компанией просто делает цель осязаемой.
Чтобы определить количество акций, годовой расход нужно разделить на ожидаемую годовую выплату с одной акции после налога. Если условно принять её за 30 ₽, получится 7 200 / 30 = 240 акций. Эти 30 ₽ — учебный пример, а не прогноз дивидендов МТС.
Начинать можно постепенно: сначала покрыть один месяц расходов, потом три, затем весь год.
КАК ПОЛЬЗОВАТЬСЯ ЭТИМИ ДЕНЬГАМИ
Первый способ — платить за связь из дивидендов: пришла выплата, переводишь нужную сумму на отдельный счёт и оплачиваешь телефон оттуда.
Второй мне кажется удобнее. Телефон, как обычно, оплачивается с общей карты — не нужно менять автоплатёж. Когда приходят дивиденды, вывожу на карту сумму уже оплаченных расходов. Связь оплачена, а дивиденды её возместили.
ГАЛОЧКА, КОТОРАЯ ЧТО-ТО ЗНАЧИТ
Мне нравится возможность сказать себе: «На связь капитал уже заработал».
В банковском приложении всё как обычно: те же списания, та же карта. Но в своей таблице я вижу, что телефон за этот период оплачен дивидендами. Пусть это пока одна галочка, за ней стоят реальные деньги.
Отметку можно ставить в два этапа. Сначала «собрано»: нужное количество акций куплено, хотя выплаты пока ожидаемые. Потом «оплачено»: дивиденды пришли и покрыли расход. Так первый результат виден уже через месяц, а не через десятилетия.
ПОТОМ МОЖНО ДОБАВИТЬ ЕЩЁ ОДНУ
После связи — домашний интернет, потом подписка, проезд или другая регулярная трата. Отдельный брокерский счёт или одна компания на каждую цель не нужны — достаточно понятного учёта. Доход от нескольких бумаг может закрывать один расход, а одна выплата — делиться между целями.
Мне близок такой список: связь — оплачена, интернет — собран наполовину, следующая цель — впереди. Это уже шаг к жизни на доход от капитала, которым можно пользоваться по дороге.
ГАЛОЧКА НЕ НАВСЕГДА
Акции не делают телефон пожизненно бесплатным. Дивиденды могут уменьшиться или не состояться, тариф — подорожать, бумаги — упасть в цене. Поэтому галочку придётся проверять: хватает ли фактических выплат на выбранную потребность.
Живой пример — сама МТС. В сентябре компания сменила дивидендную политику: с 2027 года выплаты будут зависеть от результатов бизнеса, а не от фиксированной суммы. Зато платить обещают не реже трёх раз в год. Расчёты теперь точно придётся сверять с фактическими выплатами.
И выбирать компанию только ради красивой связи со счётом за телефон я бы не стал. Сначала — сам бизнес и его способность платить, а совпадение с расходом — приятный бонус.
ТРАТИТЬ ИЛИ РЕИНВЕСТИРОВАТЬ
Потраченные дивиденды уже не вложишь обратно, а на них можно было купить ещё акций и увеличить будущие выплаты. Но возможность пользоваться частью дохода сегодня может как раз помогать продолжать копить.
Мне нравится такая мотивация: не откладывать весь результат на конец жизни, а постепенно освобождать от текущего заработка отдельные расходы. Сегодня — телефон. Потом ещё что-нибудь. По одной понятной потребности за раз.
акции


